Petrol devlerine ek vergide yeni adım: AB çalışma grubu kuruyor
Avrupa Birliği, petrol ve enerji şirketlerinin yüksek kârlarından ek vergi alınmasını teknik incelemeye açtı. Altı ülkenin baskısıyla 9 Ekim'de çalışma grubu kararlaştırıldı. Ancak ortak vergi için henüz oran, takvim veya yasa taslağı bulunmuyor.
info@karadenizekonomi.com / 10.10.2026
Avrupa Birliği'nde (AB), petrol ve enerji şirketlerinin yüksek kârlarına ek vergi getirilmesi talebinde yeni bir aşamaya geçildi. Almanya'nın öncülüğünde altı ülkenin gündeme taşıdığı düzenleme, 9 Ekim'de Lüksemburg'da yapılan AB maliye bakanları toplantısında ele alındı. Görüşmelerin ardından Avrupa Komisyonunun konuyu incelemek üzere çalışma grubu oluşturması kararlaştırıldı.
İrlanda Maliye Bakanı ve AB Konseyi dönem başkanlığı temsilcisi Simon Harris, enerji şirketlerinin olağanüstü kârlarının vergilendirilmesine ilişkin seçeneklerin teknik düzeyde araştırılacağını açıkladı.
Ancak bu karar, petrol şirketlerine yeni bir vergi getirildiği anlamına gelmiyor. Ortak bir Avrupa vergisi konusunda ülkeler arasında henüz uzlaşma sağlanmış değil.
Altı ülkenin vergi talebinde yeni aşama
Almanya, İtalya, İspanya, Polonya, Portekiz ve Avusturya, enerji fiyatlarının yükseldiği dönemlerde petrol şirketlerinin elde ettiği olağanüstü kazançların vergilendirilmesini istiyor. Altı ülke, 21 Ağustos'ta AB dönem başkanı İrlanda'ya ortak mektup göndererek konunun Avrupa düzeyinde ele alınmasını talep etmişti.
9 Ekim'deki toplantıda ise daha önce yapılan bu çağrının ardından somut bir çalışma sürecinin başlatılması gündeme geldi. Simon Harris, maliye bakanlarının konunun daha ayrıntılı incelenmesi gerektiği konusunda uzlaştığını ve teknik yetkililerin Avrupa Komisyonuyla birlikte çalışacağını bildirdi.
Avrupa Komisyonu da farklı ülkelerde uygulanabilecek yöntemleri değerlendirecek, mevcut uygulamaları karşılaştıracak ve üye devletlere teknik destek sağlayacak. Böylece daha önce siyasi düzeyde yapılan vergi çağrısı, uygulanabilir seçeneklerin araştırılacağı yeni bir aşamaya taşınmış oldu.
Brüksel ile üye ülkeler arasında görüş ayrılığı
Yeni verginin önündeki en önemli engellerden biri, vergilendirme yetkisinin hangi düzeyde kullanılacağı. Avrupa Komisyonunun Ekonomiden Sorumlu Üyesi Valdis Dombrovskis, enerji şirketlerinin olağanüstü kârlarının vergilendirilmesi konusunda üye devletlerin daha uygun konumda bulunduğunu belirtti.
Komisyon, ülkelerin kendi vergi düzenlemelerini uygulayabileceğini savunurken altı ülke Avrupa genelinde ortak bir mekanizma kurulmasını tercih ediyor.
Bu farklılık, aynı şirketin birden fazla ülkede faaliyet göstermesi nedeniyle önem taşıyor. Avrupa çapında ortak vergi uygulanması halinde hangi kazançların vergilendirileceği, vergi gelirinin hangi ülkede tahsil edileceği ve mevcut ulusal vergilerle nasıl ilişkilendirileceği karara bağlanmak zorunda.
Üstelik bütün AB ülkeleri ortak düzenlemeyi desteklemiyor.
Fransa önerinin gerekçesine anlayış göstermekle birlikte Avrupa düzeyindeki uygulama yöntemine ilişkin çekinceler dile getirirken, mali disiplin konusunda daha katı tutum benimseyen bazı ülkeler yeni vergiye karşı çıkıyor.
Bu nedenle çalışma grubunun kurulması, ortak verginin mutlaka yürürlüğe gireceği anlamına gelmiyor.
2022'de yüzde 33'lük vergi uygulanmıştı
Avrupa Birliği, enerji şirketlerinin olağanüstü kazançlarının vergilendirilmesi konusunda daha önce de benzer bir düzenleme gerçekleştirmişti.
Rusya'nın Ukrayna'ya saldırısının ardından enerji fiyatlarının yükseldiği 2022 yılında, petrol, doğal gaz, kömür ve rafineri sektörlerini kapsayan geçici dayanışma katkısı kabul edilmişti.
Düzenlemeye göre şirketlerin 2022 ve 2023 yıllarında elde ettikleri vergilendirilebilir kârların, 2018-2021 döneminin ortalama yıllık kârını yüzde 20'den fazla aşan bölümü ek vergiye tabi tutulmuştu.
Bu olağanüstü kâr üzerinden uygulanacak vergi oranı en az yüzde 33 olarak belirlenmişti. Toplanan gelirlerin enerji faturaları yükselen hanelere ve işletmelere destek amacıyla kullanılması öngörülmüştü. Ancak söz konusu düzenleme geçiciydi ve bütün ülkelerde aynı sonuçları doğurmadı.
Yeni çalışmada ise 2022'deki uygulamadan çıkarılan derslerin değerlendirilmesi bekleniyor. Önceki verginin yüzde 33 olan asgari oranının yeniden uygulanacağına ilişkin henüz bir karar bulunmuyor.
Petrol devlerinin yurt dışı kârları da incelenebilir
Altı ülkenin girişimindeki önemli taleplerden biri, çok uluslu petrol şirketlerinin Avrupa dışındaki faaliyetlerinden elde ettikleri kazançların da değerlendirilmesi.
Dünyanın büyük petrol şirketleri üretim, rafineri ve ticaret faaliyetlerini farklı ülkelerde yürütüyor. Bu nedenle şirketlerin toplam kârlarıyla belirli bir ülkede vergilendirilen kazançları arasında önemli farklar oluşabiliyor.
Altı ülke, hazırladıkları ortak talepte çok uluslu petrol şirketlerinin yurt dışı kârlarının olası bir vergi düzenlemesine nasıl dahil edilebileceğinin araştırılmasını istemişti.
Ancak bunun uygulanabilmesi için uluslararası vergi anlaşmaları, çifte vergilendirme hükümleri ve şirketlerin farklı ülkelerdeki yükümlülüklerinin değerlendirilmesi gerekiyor.
Yeni düzenlemenin hangi petrol ve enerji şirketlerini kapsayacağı, yalnızca üretim faaliyetlerine mi uygulanacağı yoksa rafineri ve ticaret kazançlarını da mı içereceği henüz belli değil.
Ek vergi akaryakıt fiyatlarını düşürür mü?
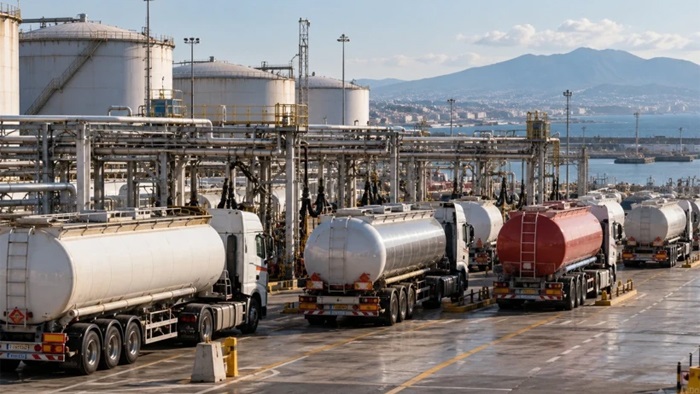
Avrupa'daki vergi tartışmasının arkasında enerji fiyatlarının haneler ve işletmeler üzerinde yarattığı maliyet baskısı bulunuyor. Özellikle motorin fiyatlarındaki yükseliş, taşımacılık ve sanayi sektörlerinde maliyetleri artırırken petrol şirketlerinin rafineri ve ticaret faaliyetlerinden elde ettikleri kazançlar daha fazla tartışılmaya başlandı.
Altı ülke, olağanüstü kazançlardan alınabilecek ek vergi gelirlerinin tüketicilerin ve işletmelerin enerji maliyetlerini hafifletmek amacıyla kullanılmasını istiyor. Ancak şirketlerden ek vergi alınması, benzin veya motorin fiyatlarının kendiliğinden düşmesini sağlamıyor.
Verginin tüketicilere nasıl yansıyacağı, elde edilen gelirin hangi destek programlarına aktarılacağına ve enerji piyasasındaki arz-talep koşullarına bağlı olacak.
Türkiye açısından da düzenlemenin doğrudan uygulanması söz konusu değil. Bununla birlikte Avrupa enerji piyasalarında oluşabilecek maliyet değişimleri, uluslararası petrol ve akaryakıt ticareti üzerinden dolaylı etkiler yaratabilir.
Verginin oranı ve tarihi henüz belli değil
Avrupa Komisyonunun oluşturacağı çalışma grubunun önündeki temel konular, olası verginin kapsamı, hukuki dayanağı ve ülkeler arasındaki uygulama farklılıkları olacak. Üye devletlerin kendi düzenlemelerini oluşturması ile AB çapında ortak mekanizma kurulması seçenekleri değerlendirilecek.
Ancak 9 Ekim toplantısının ardından yeni bir vergi oranı, uygulama tarihi veya resmî yasa taslağı açıklanmadı. Avrupa Komisyonunun teknik incelemeyi ne zaman tamamlayacağı da henüz belli değil.
Petrol ve enerji şirketleri açısından bundan sonraki süreçte en önemli gelişme, çalışma grubunun ortak Avrupa vergisi için uygulanabilir bir model ortaya koyup koyamayacağı olacak.

Karadeniz'in İlk ve Tek Ekonomi Portalı

Okumak İçin Resimlere Tıklayınız.
Çok Okunanlar
Fındık Fiyatları
Son Güncelleme : 2026-10-10 09:00
| Şehir | Levant |
|---|---|
| TMO | 250 TL |
| GİRESUN | 197,50 TL |
| ORDU | 180,00 TL |
| DÜZCE | 159,50 TL |