1.09.2026

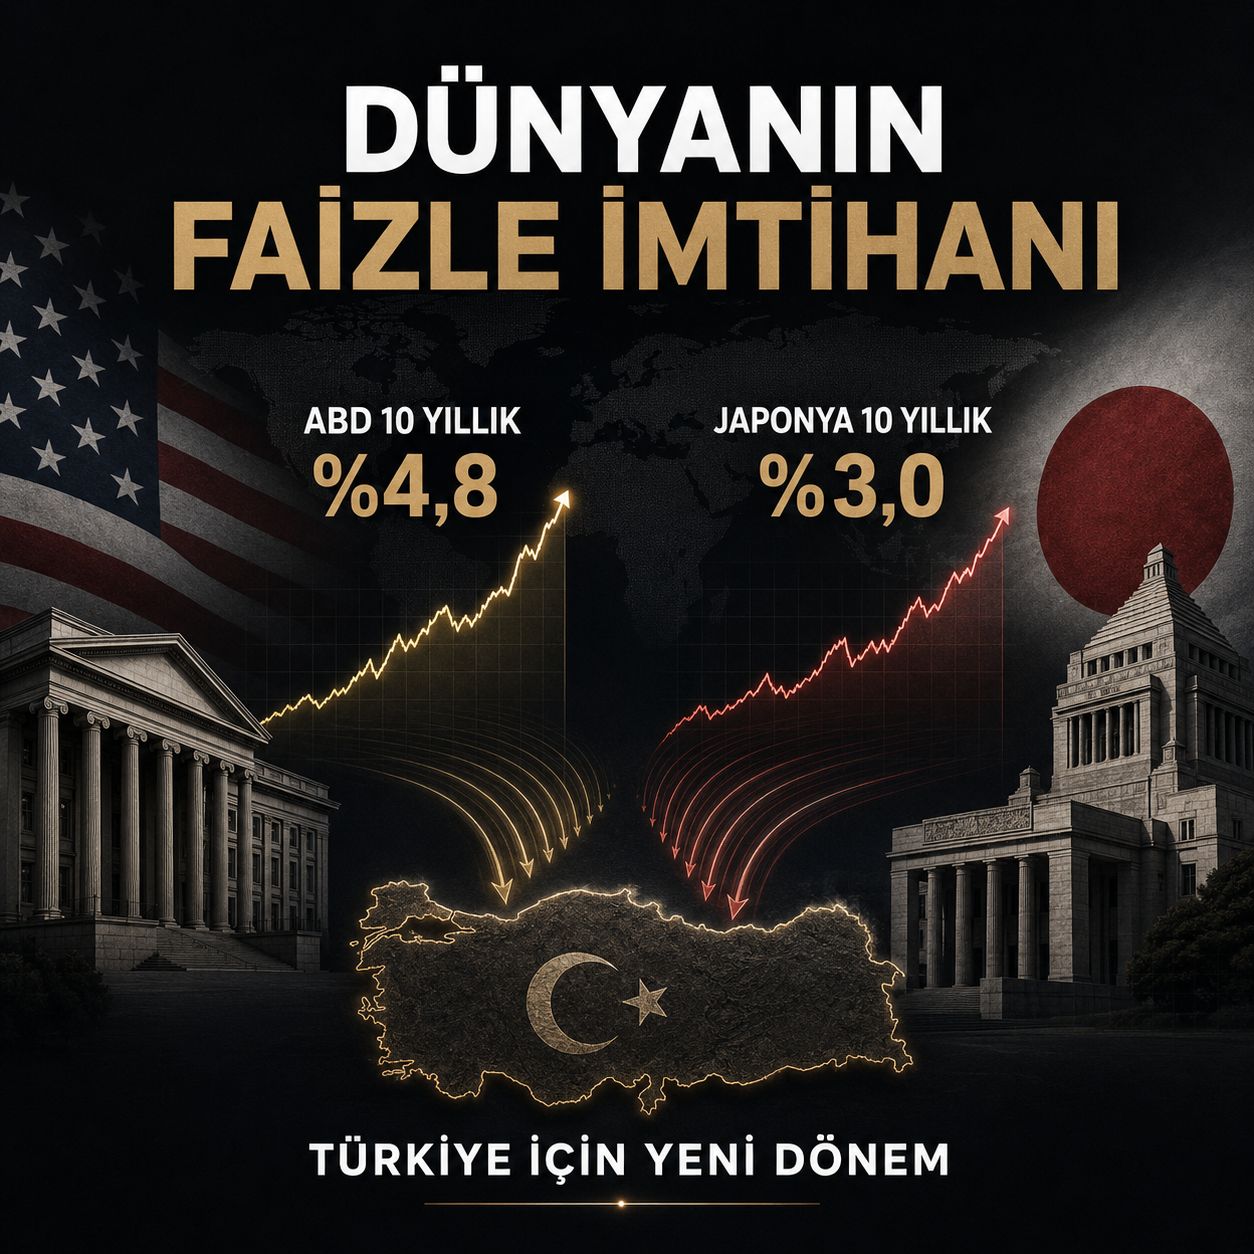
ABD’nin 10 yıllık tahvil getirisi yüzde 4,8’e yaklaşarak Ocak 2025’ten bu yana en yüksek seviyesine ulaştı. Japonya’da ise 10 yıllık devlet tahvili faizi yüzde 3’e yükseldi.
Bu oran, uzun yıllar sıfır hatta negatif faizlerle anılan Japonya için yaklaşık 30 yılın zirvesi anlamına geliyor.
Bunlar yalnızca tahvil piyasasına ait teknik hareketler değil. Dünya ekonomisinde paranın fiyatının kalıcı biçimde değişebileceğine ilişkin güçlü işaretlerdir.
Enerji fiyatlarındaki yükseliş, jeopolitik riskler, yüksek kamu borçları ve enflasyon endişeleri; merkez bankalarının faiz indirim alanını daraltıyor. Devletlerin artan borçlanma ihtiyacı da tahvil faizlerini yukarı itiyor.
Özellikle Japonya’daki gelişme çok önemli.
Yıllardır Japonya’dan çıkan düşük maliyetli para, ABD ve Avrupa tahvilleri başta olmak üzere küresel piyasalara yöneliyordu. Japon yatırımcı artık kendi ülkesinde yüzde 3 getiri elde edebiliyorsa, parasını dışarıda tutmak için daha yüksek getiri talep edecektir. Bu durum Japon sermayesinin ülkesine dönmesine ve küresel borçlanma maliyetlerinin daha da yükselmesine yol açabilir.
ABD gibi dünyanın rezerv parasını ihraç eden bir ülkenin 10 yıllık borçlanma maliyeti yüzde 4,8’e ulaşıyorsa, gelişmekte olan ülkelerin daha düşük maliyetle finansmana erişmesi kolay olmayacaktır.
Türkiye açısından ne anlama geliyor?
Türkiye’nin önümüzdeki dönemde yalnızca kendi enflasyonu ve politika faiziyle değil, dünyanın yükselen faizleriyle de mücadele etmesi gerekecek.
Küresel faizlerin yüksek kalması;
* Türkiye’nin dış borçlanma maliyetini artırır.
* Şirketlerin döviz cinsi kredi ve tahvil finansmanını pahalılaştırır.
* Yabancı yatırımcının Türkiye’den beklediği risk primini ve getiriyi yükseltir.
* Türk lirası üzerindeki baskının daha dikkatli yönetilmesini gerektirir.
* İçeride faiz indirimlerinin hızını ve alanını sınırlandırabilir.
* Avrupa ve diğer ihracat pazarlarında talebi zayıflatarak ihracatçıyı zorlayabilir.
* Enerji fiyatlarının yükselmesi hâlinde cari denge ve enflasyon üzerindeki baskıyı artırır.
Ancak tablo tamamen olumsuz da okunmamalıdır. Türkiye; enflasyonda kalıcı düşüş, öngörülebilir ekonomi politikası, rezervlerde güçlenme ve risk priminde gerileme sağlayabilirse küresel sermayeden pay almaya devam edebilir. Fakat bunun maliyeti, geçmişteki “ucuz para” dönemine göre daha yüksek olacaktır.
Yeni dönemin temel gerçeği şudur:
Dünyada sermaye artık ucuz değil. Güvenli limanlar bile yüksek faiz ödüyorsa, gelişmekte olan ülkelerin yatırımcıya yalnızca yüksek getiri değil; güven, istikrar ve öngörülebilirlik de sunması gerekiyor.
Önümüzdeki yıllarda ülkelerin, şirketlerin ve tüketicilerin en büyük sınavlarından biri borca ulaşmak değil, borcun maliyetini yönetmek olacak.
Dünya düşük faiz döneminden çıkıyor. Türkiye’nin başarısını ise bu yeni döneme ne kadar hazırlıklı girdiği belirleyecek.
Yazarın Diğer Yazıları
Karadeniz'in İlk ve Tek Ekonomi Portalı
Okumak İçin Resimlere Tıklayınız.